 Aktuelle Steuernachrichten:
Das nächtliche Alkoholverkaufsverbot der Stadt Freiburg für den Spätverkauf „Bis Späti“ kann bestehen beliben. Einen gegen das Verbot gerichteten Eilantrag…
 Aktuelle Steuernachrichten:
Das Testportal mit Affiliate-Werbung
Das Oberlandesgericht Stuttgart hat in einem einstweiligen Verfügungsverfahren auf die Berufung eines Gaming-Stuhl-Herstellers einem Online-Testportal zahlreiche Äußerungen untersagt, die das Portal in einem Testbericht über einen seiner Gaming-Stühle veröffentlicht hat, da es sich nicht um einen neutralen Testbericht handele, sondern …
Verwertung metallischer Verbrennungsrückstände – als Betriebseinnahmen eines Krematoriums

Einnahmen aus der Verwertung metallischer Verbrennungsrückstände bei einem Krematorium in Gestalt eines Betriebs gewerblicher Art stellen Betriebseinnahmen dar.
Im aktuell vom Bundesfinanzhof entschiedenen Streitfall hatte eine Stadt geklagt, die ein Krematorium betrieb. Beim Einäscherungsprozess fielen beispielsweise aus Zahngold, Schmuckmaterial oder …
Gewinneinkünfte – und ihre steuerliche Privilegierung gegenüber Überschusseinkünften
Die auf Gewinneinkünfte beschränkte Begrenzung des Einkommensteuertarifs durch Regelungen im Steueränderungsgesetz 2007 und im Jahressteuergesetz 2007 ist mit dem allgemeinen…
Besteuerung bargeldintensiver Betriebe mit offener Ladenkasse
Im Jahr 2015 bestand nach Ansicht des Bundesfinanzhofs hinsichtlich der Erfassung von Bareinnahmen bei den Einkünften aus Gewerbebetrieb auch bei…
Verzinsung von Steuernachforderungen und Steuererstattungen
Die Verzinsung von Steuernachforderungen und Steuererstattungen nach § 233a in Verbindung mit § 238 Abs. 1 Satz 1 AO ist,…
Keine 10 €-Gutscheine in der Versandapotheke
Die Auslobung von 10 €-Gutscheinen bei der Einlösung von e-Rezepten, deren Guthaben – jedenfalls teilweise – auch für den Kauf nicht verschreibungspflichtiger Arzneimittel verwendet werden kann, verstößt gegen das Heilmittelwerbegesetz.
In dem hier vom Oberlandesgericht Frankfurt am Main entschiedenen Verfahren …
Keine eidesstattliche Versicherung vom Finanzamt

Die Datenschutz-Grundverordnung (DSGVO) enthält keine Rechtsgrundlage, nach der der Verantwortliche verpflichtet wäre, die Richtigkeit und Vollständigkeit seiner Auskunft nach Art. 15 DSGVO eidesstattlich zu versichern. Eine entsprechende Anwendung der zivilrechtlichen Regelungen zur eidesstattlichen Versicherung (§ 259 Abs. 2, § 260 …
Solidaritätszuschlag auf Körperschaftsteuerguthaben
Das Bundesverfassungsgericht hat eine Richtervorlage des Bundesfinanzhofs1 zu § 3 des Solidaritätszuschlaggesetzes 1995 in der Neufassung vom 15. Oktober 2002…
Altbauabriss nach dem Kauf – sofortiger Abzug oder Abschreibung im Rahmen der Herstellungskosten?
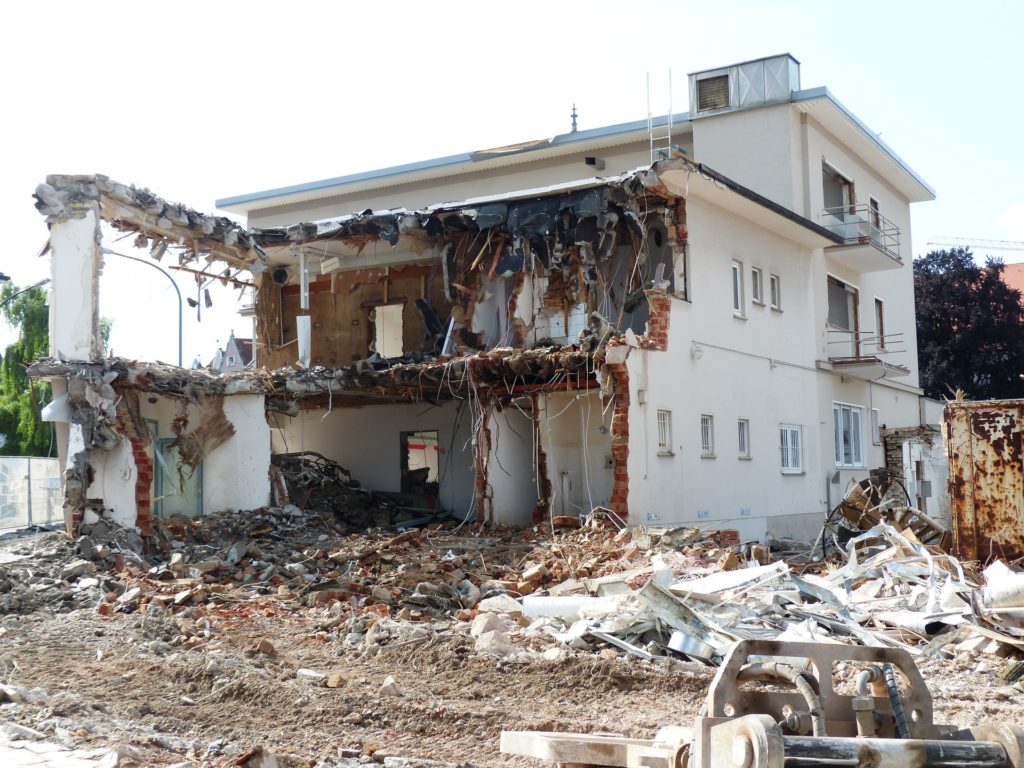
Der Erwerber eines objektiv technisch oder wirtschaftlich noch nicht verbrauchten Gebäudes, der dieses nach dem Erwerb abreißen lässt, kann eine Absetzung für außergewöhnliche Abnutzung nach § 7 Abs. 1 Satz 7 i.V.m. Abs. 4 Satz 3 des Einkommensteuergesetzes vornehmen und …
Der abgewiesene Beweisantrag – und der Verlust des Rügerechts

Ein Rügeverlust tritt jedenfalls dann nicht ein, wenn der Zeitpunkt des Beweisantrags und der letztmögliche Zeitpunkt, zu dem die Nichterhebung von Beweisen hätte gerügt werden können, praktisch zusammenfallen.
Ein Verfahrensmangel kann nicht mehr erfolgreich geltend gemacht werden, wenn er eine …
Ablehnung eines Beweisantrags – durch Wahrunterstellung

Der Verzicht auf eine Beweiserhebung unter dem Gesichtspunkt der Wahrunterstellung ist gerechtfertigt, wenn das Gericht zugunsten des Beteiligten den von diesem behaupteten Sachverhalt ohne jede inhaltliche Einschränkung als richtig annimmt. Bezieht sich das Beweisangebot auf eine Hilfstatsache, kann das Tatsachengericht …
Der in der mündlichen Verhandlung gestellte Beweisantrag – und seine Konkretisierung

Wird ein Beweisantrag in der mündlichen Verhandlung gestellt, ist er für die Frage, ob er ausreichend konkretisiert ist, nicht isoliert zu betrachten. Es ist die prozessuale Vorgeschichte, namentlich das vorherige schriftsätzliche Vorbringen einzubeziehen.
In dem aktuell vom Bundesfinanzhof entschiedenen Fall …
Die Sportunfähigkeitsversicherung des Profi-Fußballers
Die Beiträge eines Profisportlers für eine Sportunfähigkeitsversicherung stellen keine Werbungskosten dar. In dem hier vom Finanzgericht Düsseldorf entschiedenen Fall wollte der klagende Profi-Fußballer die Prämien für seine Sportunfähigkeitsversicherungen von der Steuer absetzen. Die Versicherungen sahen Leistungen für den Fall vor, …
Dubai-Schokolade – nur aus Dubai!
Dubai-Schokolade muss grundsätzlich auch aus Dubai stammen.
Darf eine Schokolade auch dann als „Dubai-Schokolade“ bezeichnet werden, wenn sie tatsächlich nicht in Dubai hergestellt wurde oder kann ein Wettbewerber in einem solchen Fall die Unterlassung der Bezeichnung als „Dubai-Schokolade“ verlangen? Diese …
Fehlerhafte Urteilsgründe – aber das richtige Ergebnis
Nach § 126 Abs. 4 FGO ist eine Revision zurückzuweisen, wenn die Entscheidungsgründe zwar eine Verletzung des bestehenden Rechts ergeben, sich die Entscheidung selbst aber aus anderen Gründen als richtig darstellt. Die Vorschrift findet im Nichtzulassungsbeschwerdeverfahren entsprechende Anwendung [1] . …
Verspätungszuschlag – und die Änderung der Umsatzsteuerfestsetzung im Klageverfahren

Hat das Finanzamt einen Verspätungszuschlag als gebundene Entscheidung nach § 152 Abs. 2 AO festgesetzt und wird die Umsatzsteuerfestsetzung während eines Klageverfahrens gegen den Bescheid über die Festsetzung des Verspätungszuschlags in der Weise geändert, dass nicht mehr eine Zahllast des …
Überpfändung von Geldforderungen

In einem Revisionsverfahren ist nicht allgemeingültig klärungsfähig, wann die Pfändung von Geldforderungen das Verbot der Überpfändung (§ 281 Abs. 2 der Abgabenordnung) verletzt; maßgebend sind insoweit die Gesamtumstände des Einzelfalls.
Die Revision ist in einem solchen Fall nicht wegen grundsätzlicher …
Beiträge an einen Schulförderverein – als Schulgeld

Leisten Eltern für den Schulbesuch ihres Kindes Zahlungen an einen Förderverein, die dieser an den Schulträger weiterleitet, handelt es sich um Schulgeld im Sinne von § 10 Abs. 1 Nr. 9 des Einkommensteuergesetzes, wenn die Aufwendungen bei wirtschaftlicher Betrachtung als …
Der „übliche Verschleiß“ beim Gebrauchtwagenkauf
Der Verkäufer eines älteren Gebrauchtwagens mit hoher Laufleistung haftet dem Käufer nicht für die Reparaturkosten, wenn kurz die Zylinderkopfdichtung nach dem Kauf undicht wird.
In dem hier vom Pfälzischen Oberlandesgericht Zweibrücken entschiedenen Fall hat der Käufer einen acht Jahre alten …
Grundstücksbewertung – nach WertV und ImmowertV ?
Die zeitliche Anwendbarkeit der WertV und der ImmowertV richtet sich danach, ob sie am Bewertungsstichtag in Kraft waren. Für Bewertungsstichtage bis 30.06.2010 sind die Vorschriften der WertV anwendbar. Der Zeitpunkt der Gutachtenerstellung ist für die Anwendung der Verordnungen nicht von …
Bodenrichtwerte in der Grundstücksbewertung – und der Nachweis eines niedrigeren gemeinen Wertes
Bodenrichtwerte sind für die Bestimmung des Bodenwerts geeignet, wenn sie für eine Bodenrichtwertzone ermittelt sind, in der das Grundstück liegt. Sind für ein Anliegergrundstück ein Straßen- und ein Platzwert anwendbar, ist im Rahmen einer Einzelbewertung zu entscheiden, in welchem Umfang …
Erwerb von Investmentfondsanteilen – und die gezahlten Zwischengewinne
Die im Zusammenhang mit dem Erwerb von Anteilen an einem Investmentfonds gezahlten Zwischengewinne sind auch hinsichtlich geleisteter Ertragsausgleichsbeträge negative Einnahmen bei den Einkünften aus Kapitalvermögen i.S. des § 20 Abs. 1 Nr. 1 EStG i.V.m. § 2 Abs. 1 Satz …
Betriebsratswahl – und die unternehmensinterne Matrix-Struktur
Ein Arbeitnehmer, der mehreren Betrieben desselben Unternehmens angehört, hat bei der Wahl des Betriebsrats in sämtlichen dieser Betriebe das aktive Wahlrecht. Das gilt auch für Führungskräfte in Unternehmen mit einer unternehmensinternen Matrix-Struktur.
In dem hier vom Bundesarbeitsgericht entschiedenen Fall erbringt …
Das Zwischenurteil des Finanzgerichts
Nach § 99 Abs. 2 FGO kann das Finanzgericht durch Zwischenurteil über eine oder mehrere [1] entscheidungserhebliche Sach- oder Rechtsfragen vorab entscheiden, wenn dies sachdienlich ist und weder der Kläger noch der Beklagte widersprechen. Entscheidungserheblich sind solche Vorfragen, ohne deren …
Betriebsausgaben für ein Erststudium
Aufwendungen für ein Erststudium, das eine Erstausbildung vermittelt, können gemäß § 4 Abs. 9 EStG i.d.F. des BeitrRLUmsG nicht als Betriebsausgaben abgezogen werden. § 4 Abs. 9 EStG i.d.F. des BeitrRLUmsG erfasst Aufwendungen für ein Erststudium, das eine Erstausbildung vermittelt, …
Corona-Soforthilfe 2020 – für verbundene Unternehmen
Die Bewilligungen der NRW-Soforthilfen 2020 verstießen nach Ansicht des Oberverwaltungsgerichts für das Land Nordrhein-Westfalen gegen europäisches Beihilfenrecht, wenn sie an ein einzelnes Unternehmen ausschließlich unter Berücksichtigung seiner eigenen Wirtschaftslage geleistet wurden, obwohl dieses Teil eines Unternehmensverbundes war.
So hat das …
Die noch vor dem Urteil des Finanzgerichts geänderten Bescheide
Die finanzgerichtliche Entscheidung leidet an einem Verfahrensfehler, wenn das Finanzgericht über Bescheide entschieden hat, die zum Zeitpunkt der Vorentscheidung durch den Erlass neuer Änderungsbescheide überholt und nicht mehr existent waren. Darin liegt ein im Revisionsverfahren von Amts wegen zu berücksichtigender …
Abgrenzung zwischen beteiligungsähnlichen und obligationsähnlichen Genussrechten
Genussrechte führen nur dann zu Bezügen i.S. des § 20 Abs. 1 Nr. 1 EStG, wenn der Genussrechtsinhaber kumulativ sowohl am Gewinn als auch am Liquidationserlös beteiligt ist (sog. beteiligungsähnliche Genussrechte). Für die Beteiligung am Liquidationserlös ist auf das Abwicklungsendvermögen …
Der formularmäßige Verzicht auf die Corona-Soforthilfen 2020
Ein über das Rückmeldeformular des Landes erklärter Verzicht auf gewährte NRW-Soforthilfen 2020 ist wirksam.
In dem beiden aktuell vom Oberverwaltungsgericht für das Land Nordrhein-Westfalen entschiedenen Fällen hatte die klagenden Unternehmer Ende März 2020 jeweils zur Milderung pandemiebedingter Notlagen ihres Unternehmens, …
Die noch vor dem Urteil des Finanzgerichts geänderten Bescheide
Die finanzgerichtliche Entscheidung leidet an einem Verfahrensfehler, wenn das Finanzgericht über Bescheide entschieden hat, die zum Zeitpunkt der Vorentscheidung durch den Erlass neuer Änderungsbescheide überholt und nicht mehr existent waren. Darin liegt ein im Revisionsverfahren von Amts wegen zu berücksichtigender …
Theaterbetriebszulage – und die Steuerfreiheit von Zuschlägen für Sonntags-, Feiertags- oder Nachtarbeit
Der Steuerfreiheit von Zuschlägen für Sonntags, Feiertags- oder Nachtarbeit gemäß § 3b EStG steht es nicht entgegen, wenn der Grundlohn in Abhängigkeit von der Höhe der steuerfreien Zuschläge aufgestockt wird, um im Ergebnis einen bestimmten, (tarif-)vertraglich vereinbarten Bruttolohn zu erreichen. …
Zuteilung von Aktien im Rahmen eines US-amerikanischen Spin-Offs
Drittstaatenabspaltungen, die einer inländischen Abspaltung i.S. des § 123 Abs. 2 UmwG vergleichbar sind, fallen bis zum Inkrafttreten des § 20 Abs. 4a Satz 7 EStG bei unionsrechtskonformer Auslegung in den Anwendungsbereich des § 20 Abs. 4a Satz 1 EStG. …
Wirtschaftliche Neugründung – und die Einzahlung auf das Stammkapital
Eine Leistung in das Nennkapital einer AG liegt vor, soweit der Aktionär mit seiner Zahlung an die Gesellschaft die durch die Übernahme der Aktien entstandene Einlageforderung der Gesellschaft erfüllt und dadurch zum Erlöschen bringt. Im Fall der wirtschaftlichen Neugründung lebt …
Werbung – und das Flaschenpfand
Der Bundesgerichtshof hat dem Gerichtshof der Europäischen Union die Rechtsfrage zur Vorabentscheidung vorgelegt, ob bei der Werbung für Waren in…
Goldhasen
Der Goldton des „Lindt-Goldhasen“ genießt Markenschutz. Dies entschied jetzt der Bundesgerichtshof auf die Klage mehrerer Gesellschaften der Unternehmensgruppe Lindt &…
Schweizer Unfallversicherung – und deutsche Einkommensteuer
Das Taggeld aus der gesetzlichen Schweizer Unfallversicherung ist eine nach § 3 Nr. 2 Buchst. e des Einkommensteuergesetzes (EStG) i.V.m. § 3 Nr. 1 Buchst. a EStG steuerfreie Leistung, die mit dem Krankengeld nach dem Sozialgesetzbuch Fünftes Buch vergleichbar ist …
Einschränkung von Gerichtsstandsvereinbarungen – oder: Visa und das Kartellrecht
Der Anwendungsvorrang des deutschen Kartellrechts vor dem Recht anderer Staaten soll auch die fehlerfreie Beurteilung eines Rechtsstreits durch die Instanzen sichern. Für auf Kartellverbote gestützten Klagen kann nicht mit einer Gerichtsstandsvereinbarung die Zuständigkeit deutscher Gerichte entzogen und auf Einrichtungen von …
Der Erbfall in der Personengesellschaft – und der Wegfall des Verlustabzugs

Scheidet ein Mitunternehmer aus der Mitunternehmerschaft aus, geht dessen Anteil am Gewerbeverlust unter. Ein den Mitunternehmeranteil übernehmender Rechtsnachfolger kann diesen Verlustanteil mangels Unternehmeridentität nicht nutzen. Dies gilt auch dann, wenn der Mitunternehmer verstirbt und sein Mitunternehmeranteil unentgeltlich auf seine Erben …
Schenkungsteuer – und die bestandsgeschützte Bebauung

Entspricht die Geschossflächenzahl (GFZ) des Bodenrichtwertgrundstücks nicht der GFZ des für Schenkungsteuerzwecke zu bewertenden Grundstücks, ist eine Anpassung anhand von Umrechnungskoeffizienten geboten. Für die Anpassung ist die rechtlich mögliche Bebauung maßgebend. Die Anpassung an eine höhere tatsächliche Bebauung, die unter …
Staatliche Corona-Beihilfen für Fluggesellschaften
Nach einem aktuellen Urteil des Gerichts der Europäischen Union ist die Beihilfe, die der Fluggesellschaft Austrian Airlines (Austrian Airlines) von…
Der Namensstreit zweier Pizzerien – oder: Ciao ist nicht Ciao Mamma
Zwischen der Bezeichnung „Ciao“ für ein Restaurant, welches italienische Speisen anbietet, und einer Pizzeria, die unter „Ciao Mamma“ firmiert, besteht…
Volle Erbfallkostenpauschale für den Vermächtnisnehmer

Den Pauschbetrag für Erbfallkosten nach § 10 Abs. 5 Nr. 3 Satz 2 des Erbschaftsteuer- und Schenkungsteuergesetzes können auch Vermächtnisnehmer in Anspruch nehmen. Sind in einem Erbfall neben einem einzigen unbeschränkt steuerpflichtigen Erwerber weitere Personen vorhanden, deren Erwerb nicht der …
Verdeckte Gewinnausschüttung, formeller Fremdvergleich – und die abkommensrechtliche Sperrwirkung
Bei einer verdeckten Gewinnausschüttung (vGA) wird der formelle Fremdvergleich nach den Sonderbedingungen für beherrschende Gesellschafter und ihnen nahestehende Personen durch Art. 9 Abs. 1 DBA-Zypern 2011 gesperrt. Die Aufgabe der Rechtsprechung zur umfassenden Sperrwirkung von mit Art. 9 Abs. 1 …
Das Familienheim in der Erbschaftsteuer- und die Grenzen des begünstigten Grundstücks

Als Grundstück im Sinne des § 13 Abs. 1 Nr. 4c Satz 1 des Erbschaft- und Schenkungsteuergesetzes (ErbStG) ist das Grundstück nach den Vorschriften des Bewertungsgesetzes anzusehen. Dies ist die wirtschaftliche Einheit, deren Grundbesitzwert das Belegenheitsfinanzamt gesondert feststellt, wenn die …
Nicht verzehrbare Wursthüllen und Wurstclips
Nicht verzehrbare Wursthüllen und Wurstclips müssen austariert werden
Das Gewicht nicht verzehrbarer Wursthüllen und Wurstclips darf bei der Bestimmung der Füllmenge von vorverpackten Lebensmitteln nicht berücksichtigt werden.
In dem hier vom Bundesverwaltungsgericht entschiedenen Fall stellt die klagende Unternehmerin Fertigpackungen mit …
Hauptversammlung – und die von Minderheitsaktionären verlangten Tagesordnungspunkte
Die aufgrund einer gerichtlichen Ermächtigung der Minderheitsaktionäre auf die Tagesordnung zu setzenden Gegenstände müssen bei einer nicht börsennotierten Aktiengesellschaft so…
Die Zwischenverfügung des Registergerichts – und die Beschwerde
Die Zwischenverfügung des Registergerichts ist nach § 382 Abs. 4 Satz 2 FamFG mit der Beschwerde und folglich bei Zulassung…
Anmeldung zum Handelsregister – und die erforderliche Signatur
Die Anmeldung einer Eintragung in das Handelsregister ist gemäß § 12 Abs. 1 Satz 1, Abs. 2 Satz 2 Halbsatz…
Finanzgerichtsverfahren – und ihre Unterbrechung wegen Löschung einer GmbH?
Eine Verfahrensunterbrechung nach § 155 Satz 1 FGO i.V.m. § 241 ZPO ist durch die Löschung einer beigeladenen GmbHnicht eingetreten,…